Le 5 octobre dernier, Suncor Énergie Inc. (Suncor) a annoncé une offre hostile visant l’achat de la totalité des actions en circulation de Canadian Oil Sands Limited (COS). En tant que détentrice, au nom de ses clients, d’actions de COS, Burgundy n’acceptera pas l’offre initiale de Suncor. Nous expliquons les raisons de notre refus dans le présent numéro de La Perspective de Burgundy. En bref, COS détient une participation dans un actif à long terme unique en son genre et d’une valeur inestimable, ressource rare qu’il est quasi impossible de reconstituer. Le prix offert par Suncor, qui représente la moitié de ce que coûterait la reconstitution de cet actif (si cela était possible), est inacceptable.
À la conquête de Syncrude
COS est une société de production pétrolière en amont dite « pure play » (elle se consacre exclusivement à une activité). Elle est propriétaire à 37 % de la coentreprise Syncrude Canada Ltd. (Syncrude), société d’extraction de sables bitumineux située près de Fort McMurray, en Alberta (voir figure 1). Suncor, qui est la plus importante société pétrolière du Canada, détient une participation de 12 % dans la coentreprise Syncrude. En plus de produire du pétrole provenant essentiellement des sables bitumineux de l’Alberta, Suncor exerce d’importantes activités « en aval », qui consistent à transformer des matières premières en produits utilisables qu’elle vend à des utilisateurs finaux. Cette unité opérationnelle exerce un oligopole très lucratif au Canada et bénéficie d’économies d’échelle. Elle tire également parti de la surabondance de la production pétrolière canadienne, dont la capacité d’acheminement par oléoduc est insuffisante. Il en résulte une diminution de ses coûts d’approvisionnement local en matières premières et de généreuses marges bénéficiaires sur les produits finis comme l’essence, dont les prix de vente sont élevés par rapport aux données repères mondiales. Syncrude dégage donc des bénéfices substantiels, même dans le contexte actuel de cours pétroliers faméliques.
Suncor a acquis une participation dans Syncrude en se portant acquéreur de Petro-Canada en 2009. Conclue au creux d’un précédent cycle de cours pétroliers, cette opération avait été excellente pour Suncor. Outre une participation dans Syncrude, l’achat de Petro-Canada avait procuré à Suncor l’essentiel de ses installations de raffinage en aval, dont la rentabilité lui permet aujourd’hui de surmonter la faiblesse des cours pétroliers. À sa décharge, Suncor tente de recréer cette magie avec son offre contracyclique d’achat de COS.
COS et Suncor ont fait œuvre de pionnières en Alberta en exploitant les deux premières mines de sables pétrolifères : la Great Canadian Oil Sands et Syncrude. Suncor est issue du consortium de la Great Canadian Oil Sands, qui a commencé ses activités de production en 1967; pour sa part, Syncrude a démarré son projet 11 ans plus tard. Les deux mines produisent du bitume, c’est-à-dire un pétrole trop lourd pour qu’il puisse s’écouler librement; ce bitume est extrait, à l’aide de pelles et de camions, des sables de surface saturés de pétrole. Ce « pétrole lourd » est ensuite soumis à des procédés de transformation et de valorisation qui le rendent léger. Les raffineries prisent ce type de pétrole qui peut être converti en produits finis de grande valeur comme le carburant diesel, le carburant aviation et l’essence.
FIGURE 1 : PROPRIÉTÉ DE SYNCRUDE
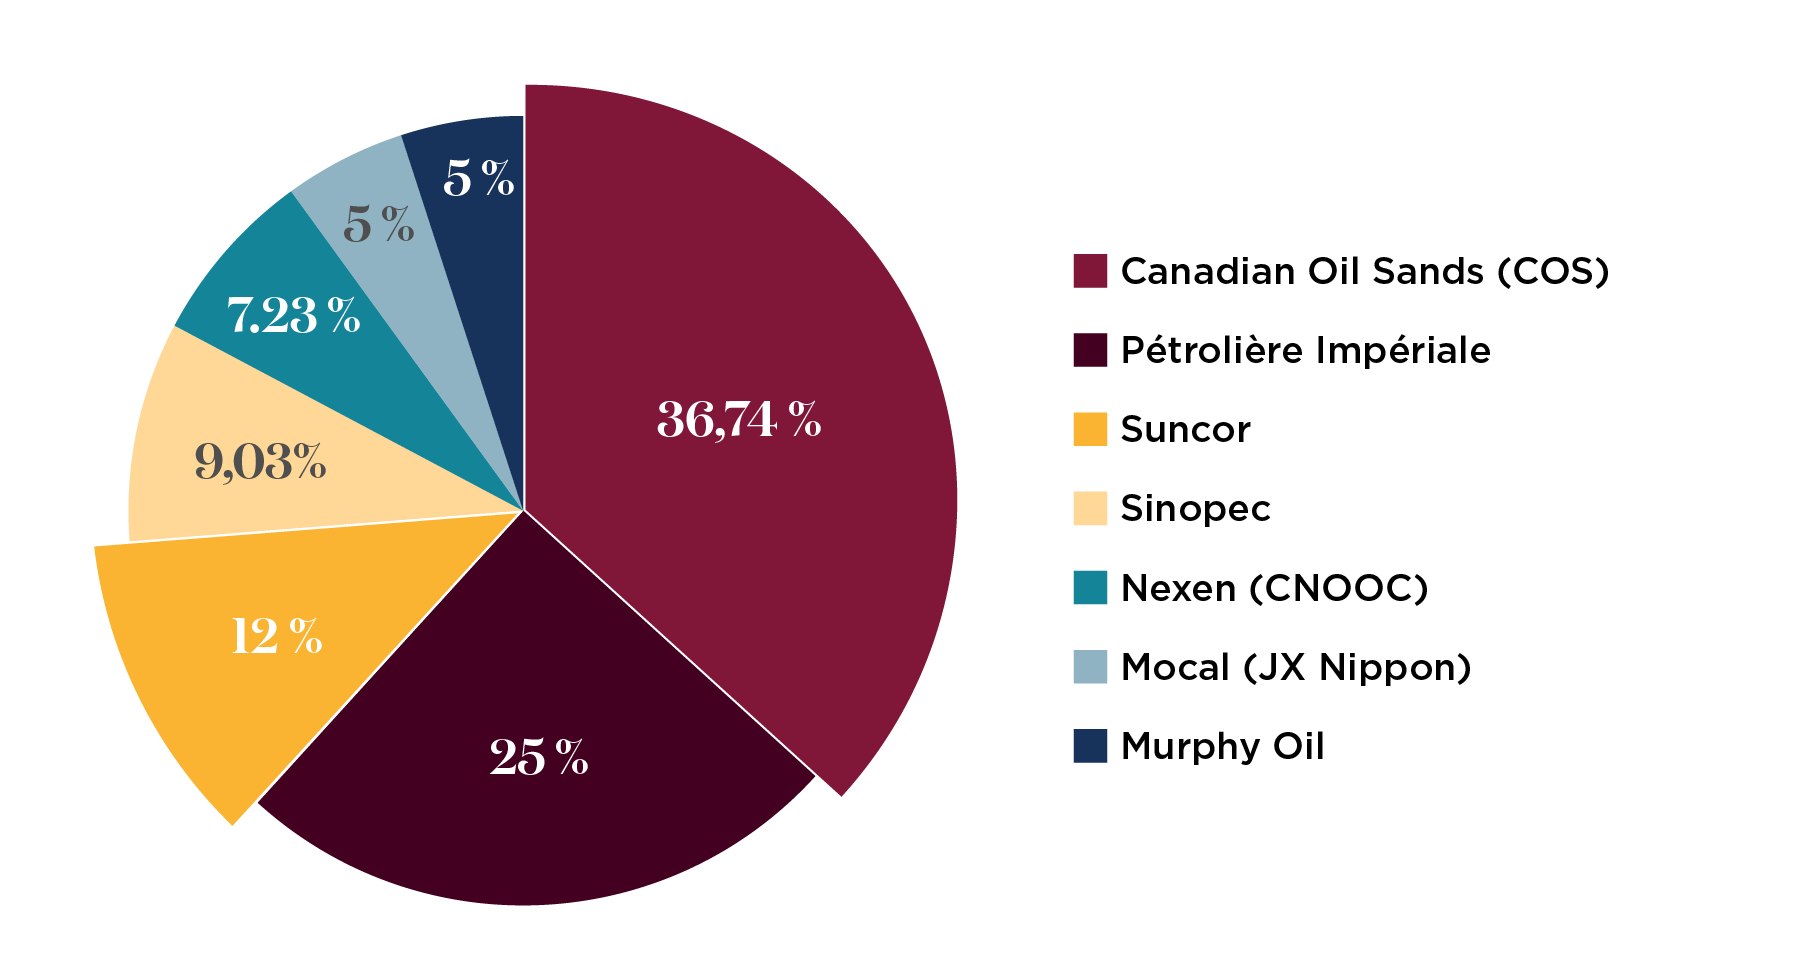
(Source : Canadian Oil Sands Ltd. UBS Energy One-on-One Conference, 23 novembre 2015.)
Un actif d’une grande valeur
Les mines de sables bitumineux présentent un attrait financier certain pour plusieurs raisons. Tout d’abord, une fois qu’elles ont été construites, leurs débits de production de pétrole sont stables pendant de nombreuses décennies. La stabilité de la production leur confère une grande valeur. En revanche, les débits de production des puits de pétrole conventionnels diminuent constamment. Les producteurs de pétrole conventionnel sont toujours sur la brèche parce qu’ils doivent sans cesse découvrir ou acquérir, puis mettre en valeur de nouvelles sources de production.
Les mines de sables bitumineux du Canada recèlent également d’énormes réserves, dans un contexte où les sociétés pétrolières qui n’appartiennent pas à un État doivent de plus en plus acquérir la propriété de ressources. Selon des estimations, plus de 85 % des réserves pétrolières et gazières de la planète appartiennent à des sociétés d’État telles que Saudi Aramco. La possibilité pour des entreprises privées d’exercer une mainmise sur des milliards de barils de réserves et des dizaines d’années de production est, en soi, inestimable.
De plus, de nombreux réservoirs de pétrole sont situés dans des zones politiquement à risque comme le Venezuela, le Nigeria et le Moyen-Orient. Pour les actionnaires, l’accès à de gigantesques réserves prouvées dans une région politiquement stable est, là encore, inestimable.
Enfin, une fois que les mines de sables bitumineux ont été construites, le risque lié aux dépenses d’investissement est limité. Bien qu’il faille entreprendre des projets intermittents pour transférer l’équipement des zones où la production a pris fin vers des zones non épuisées, par leur nature, les mines de sables bitumineux ne sont pas exposées aux risques liés aux investissements auxquels sont constamment exposées les sociétés d’exploitation de ressources conventionnelles, qui tentent sans cesse de remplacer les réserves qu’elles ont fini d’exploiter. Rappelons que rien ne garantit la rentabilité du remplacement des réserves conventionnelles.
Des risques moindres
Les mines de sables bitumineux qui ont la mainmise sur des milliards de barils de réserves dans une région politiquement stable sont exposées à des risques d’exploitation beaucoup moins élevés. Point important, les mines de sables bitumineux ne courent pas de risques liés aux réserves. Le rendement des sites d’exploitation de pétrole conventionnel peut être inférieur aux prévisions – les sites sont exposés aux infiltrations d’eau et à d’autres risques géologiques. Leurs propriétaires risquent ainsi de subir des pertes importantes et de ne rien retirer de leurs dépenses d’investissement. Les mines de sables bitumineux ne sont jamais à court de réserves.
De plus, les mines de sables bitumineux ne sont pas exposées aux risques liés à la prospection. Les sociétés pétrolières qui exploitent le pétrole conventionnel sont toujours sur la brèche en raison de la diminution continuelle des puits, et elles doivent constamment remplacer les réserves exploitées par la prospection ou l’acquisition de réserves découvertes. Rien ne garantit que les activités de prospection seront fructueuses, contrairement aux réserves des mines de sables bitumineux, qui sont stables.
Un actif rare
En économie, la rareté aide à déterminer la valeur. Les diamants, qui représentent une matière de base non essentielle aux yeux de la plupart des gens, ont une valeur beaucoup plus grande que l’eau, qui est indispensable à la vie. Les diamants ont une grande valeur en raison de leur rareté. Les mines de sables bitumineux sont rares, elles aussi.
Les sables bitumineux de l’Alberta sont uniques à l’échelle mondiale. La production des sables bitumineux ne représente que 5 % de la production pétrolière mondiale. Seul le Venezuela possède des gisements d’une taille comparable, mais sa production est minime à cause du risque politique élevé que présente ce pays. Les sables bitumineux sont véritablement des actifs rares.
De plus, la plupart des sables bitumineux de l’Alberta sont enfouis trop profondément pour être extraits. Des sables bitumineux d’une superficie de plus de 135 00 km2 sur un total de 140 000 km2 sont enfouis à une telle profondeur que, pour faire remonter le pétrole à la surface, il faut recourir à un procédé coûteux d’injection de vapeur. C’est pourquoi on ne dénombre au Canada qu’une demi-douzaine de mines dont les gisements de sables saturés de pétrole sont suffisamment proches de la surface pour être extraits à un coût raisonnable. Une participation dans un gisement de surface rare comme celui de Syncrude est donc un actif précieux.
Un investissement « pure play »
Un investissement de type « pure play » se compose d’un seul type d’actif. Dans la théorie de la finance, comme les investisseurs peuvent optimiser leurs portefeuilles individuels en sélectionnant un éventail de titres en fonction de leur tolérance au risque et de leurs objectifs individuels, les investissements purs sont particulièrement attrayants. Ayant une valeur intrinsèque, ces titres se négocient généralement à des cours plus élevés que lorsque les actifs font indistinctement partie de conglomérats parce que les titres d’un ensemble diversifié se négocient habituellement à une « décote de conglomérat » substantielle.
La participation que COS détient dans la mine de sables bitumineux de Syncrude est son seul actif. Qui plus est, toutes les autres mines de sables bitumineux appartiennent à de grandes multinationales pétrolières qui possèdent de nombreux actifs. De ce fait, COS offre aux investisseurs le seul moyen d’acquérir une exposition pure au secteur des sables bitumineux, ce qui représente en soi une rareté. Quoique cette singularité ne vaille peutêtre pas grand-chose au creux du cycle des cours pétroliers, elle peut avoir des effets très positifs sur la valorisation en période de prix haussiers du pétrole, comme nous le verrons.
Une exposition considérable au prix du pétrole
Les mines de sables bitumineux sont des entreprises dont les coûts sont fixes. Une fois qu’une mine est en exploitation et engage des dépenses, le coût additionnel associé à la production d’un baril de pétrole de plus est presque nul. Les mines produisent donc ce qu’elles peuvent produire, quel que soit le prix du pétrole.
Les charges d’exploitation associées au fonctionnement d’une mine sont supérieures à celles de nombreux autres types de production de pétrole. Compte tenu des niveaux anémiques des prix actuels du pétrole, COS génère peu de flux de trésorerie. Comme c’est le cas dans toute entreprise dont les coûts sont fixes, cependant, une proportion très forte de chaque dollar d’augmentation du prix du pétrole représente un bénéfice pour COS. Vu la nature de ses activités, COS est très exposée aux prix de la matière première. Historiquement, le taux de corrélation entre le prix du pétrole et le cours de l’action de COS s’établit à environ 98 %.
De nombreux investisseurs occultent aussi le fait que les charges d’exploitation ne sont pas le seul coût à prendre en considération dans l’évaluation des sociétés et des projets d’exploitation pétroliers. La rentabilité d’un projet d’exploitation pétrolière est fonction tant des charges d’exploitation que des coûts d’investissement. Les charges d’exploitation par baril de nombreux projets sont inférieures à celles des mines de sables bitumineux, mais une fois que les coûts d’investissement ont été pris en considération, en particulier si l’entreprise manque de fonds pour remplacer la production comme c’est le cas de celles qui exploitent le pétrole conventionnel, les mines de sables bitumineux obtiennent des rendements sur les capitaux investis concurrentiels à la plupart des points du cycle des prix du pétrole. C’est pourquoi, au moment où nous écrivons ces lignes, Suncor s’apprête à exploiter une autre mine de sables bitumineux, celle de Fort Hills.
Voyons comment le niveau modeste des dépenses d’investissement de COS l’aide à traverser les périodes de faiblesse des cours pétroliers. La direction de COS prévoit pour 2016 des flux de trésorerie disponibles de 338 M$ CAN, après déduction des dépenses d’investissement, soit 0,70 $ CAN par action, si le cours standard du baril de pétrole WTI n’atteint en moyenne que 50 $ US. Le niveau modeste des dépenses d’investissement qui doivent être engagées dans une mine de sables bitumineux déjà construite comme celle de Syncrude est propice à la génération de flux de trésorerie et à la stabilité des volumes de production en période de prix baissiers du pétrole. Il nous est particulièrement difficile de trouver d’autres sociétés pétrolières en amont similaires qui, selon des projections, devraient enregistrer des volumes de production stables et dégager des flux de trésorerie dans un contexte comparable de faiblesse des cours pétroliers. Il est clair que COS se démarque par sa qualité et sa participation dans Syncrude.
Comme nous l’avons vu, une fois les mines aménagées, et c’est le cas de Syncrude, les dépenses d’investissement sont limitées, ce qui permet de générer des flux de trésorerie positifs à presque tous les niveaux des cours pétroliers. Depuis 2001, COS a distribué 7,9 G$ CAN, ou 17 $ CAN par action, à ses actionnaires pendant une période où le prix moyen du pétrole s’établissait à 65 $ US le baril. De plus, les multiples de valorisation d’un titre pur comme celui de COS, qui représente une ressource rare, peuvent largement dépasser les valeurs de remplacement, comme nous le verrons.
Valeur sur le marché privé
Une méthode d’évaluation consiste à examiner des opérations antérieures et à estimer ce qu’on appelle la « valeur sur le marché privé ». Il s’agit de la valeur sur le marché privé d’un actif ayant changé de mains.
Les participations dans la coentreprise Syncrude ont changé de mains dans un passé récent, c’est-à-dire lorsque Suncor a acquis Petro-Canada en 2009 et que la société sous contrôle chinois CNOOC Limited s’est portée acquéreur en 2013 de Nexen Inc., qui détient une participation de 7 % dans Syncrude. La dernière opération conclue à l’égard d’un titre pur remonte à 2010, année où Sinopec Group (Sinopec), une autre société chinoise, a acheté la participation de 9 % de ConocoPhillips moyennant une contrepartie de 4,65 G$ US.
En ce qui concerne cette opération, il est utile de déterminer à quel cours de l’action de COS correspond le multiple par pourcentage de participation dans Syncrude. Pour être prudents, présumons que Sinopec a versé le même montant, libellé en dollars canadiens cependant (puisque le dollar canadien et le prix du pétrole ont tendance à aller de pair et qu’ils ont tous deux été nettement supérieurs en 2010). Après ajustement pour tenir compte du niveau d’endettement actuel de COS, la valeur payée par Sinopec équivaut à 34 $ CAN par action, soit plus du triple de la valeur offerte par Suncor.
L’exemple qui précède illustre le potentiel d’appréciation de l’action d’une société qui exploite une ressource rare, à un point plus fort du cycle des prix du pétrole.
Comme la valorisation des actions du secteur des matières de base est liée à l’endroit où l’on se situe dans l’inévitable cycle des prix, certains investisseurs tentent d’acheter ces titres cycliques pendant le creux du cycle et à les vendre au point culminant du cycle en anticipant le comportement des prix. Cela est plus difficile qu’il n’y paraît parce que les cycles peuvent être plus longs et qu’ils peuvent se terminer plus brutalement que ne le prévoient la plupart des observateurs. Au lieu de tenter d’anticiper le creux d’un cycle en se fondant sur le pessimisme des investisseurs, il est préférable de recourir à l’analyse du coût de remplacement, qui est plus défendable.
Valeur de remplacement : un outil d’évaluation utile
L’analyse du coût de remplacement est un autre moyen de déterminer la valeur. Outre le projet actuel de Fort Hills, de nombreuses mines ont pris de l’expansion, notamment le projet Kearl d’Exxon Mobil Corporation et de la Pétrolière Impériale Limitée et le projet Horizon, propriété de Canadian Natural Resources Limited. Il est révélateur que ces propriétaires avisés de longue date doivent avoir une vision à long terme positive de la performance économique de leurs mines.
Le coût d’investissement des projets récents et actuels permet d’estimer la valeur deremplacement, ou ce que coûterait théoriquement la construction d’un projet identique à celui de Syncrude. Cette estimation est théorique en raison de la non-disponibilité des terrains se prêtant à l’exploitation de projets miniers. Des entreprises avisées les ont acquis il y a de nombreuses années.
Bien que le coût de remplacement puisse être procyclique, en ce sens qu’il grimpe dans les périodes de boom à cause des pressions inflationnistes, et qu’il chute en période de morosité, les coûts d’investissement dans l’exploitation minière n’ont pas subi de soubresauts depuis plusieurs années. Ils peuvent donc être une mesure utile s’ils sont appliqués prudemment.
Il vaut également la peine de noter que les nouvelles installations ne comprennent pas d’usine de conversion des sables bitumineux (« usine de conversion »), qui transforme le pétrole lourd de faible qualité en un pétrole léger d’une valeur supérieure. Les projets coûtent ainsi moins cher, mais les nouvelles mines sont exposées à la volatilité des prix du pétrole lourd, qui est beaucoup plus prononcée que celle des prix du pétrole léger. Syncrude a une usine de conversion et, pour cette raison, n’est pas exposée aux fluctuations marquées des prix du pétrole.
De plus, l’usine de conversion permet à Syncrude d’obtenir des prix le beaucoup plus élevés que ce que touchent les producteurs de pétrole lourd. COS obtient généralement pour son pétrole léger valorisé des prix supérieurs de 40 à 55 % à ceux du pétrole non valorisé. Cela fait ressortir la valeur cachée de son usine de conversion. En effet, COS estime que 75 % des flux de trésorerie qu’elle a dégagés en 2009 provenaient de son usine de valorisation.
Comme l’illustre la figure 2, le marché a fait preuve d’une grande rationalité dans son évaluation de la participation pure de COS dans le projet. Nous estimons qu’au cours des cinq dernières années, dans un contexte où le pétrole se négociait généralement à des niveaux avoisinant le coût marginal de production qui, selon ce que la plupart des analystes laissent entendre, est le meilleur baromètre des cours pétroliers à long terme, l’action de COS s’est négociée entre 80 et 120 % de sa valeur de remplacement. Il est logique que, dans un marché stable et raisonnable, un titre se négocie à un prix équivalent au coût qu’il faudrait assumer pour le reproduire. Bien sûr, il importe de se rappeler que, comme il n’y a pas d’autres ressources pour extraire les sables bitumineux, Syncrude n’est pas reproductible.
Il convient aussi de noter que dans le contexte des cours pétroliers très forts de 2007 et du début de 2008, l’action de COS s’est négociée à plus du double de la valeur de remplacement. En 2015, dans un contexte de faiblesse des cours pétroliers, et compte tenu de la valorisation que l’offre de Suncor accorde à COS, l’action de cette dernière s’est négociée à environ la moitié de la valeur de remplacement.
Cela donne à penser que la vente de Syncrude à un prix aussi bas n’est sensée que si l’on croit que les cours ne se rétabliront pas. Or, cela semble très improbable.
FIGURE 2 : CANADIAN OIL SANDS TRADING PRICE, REPLACEMENT VALUE AND THE PRICE OF OIL
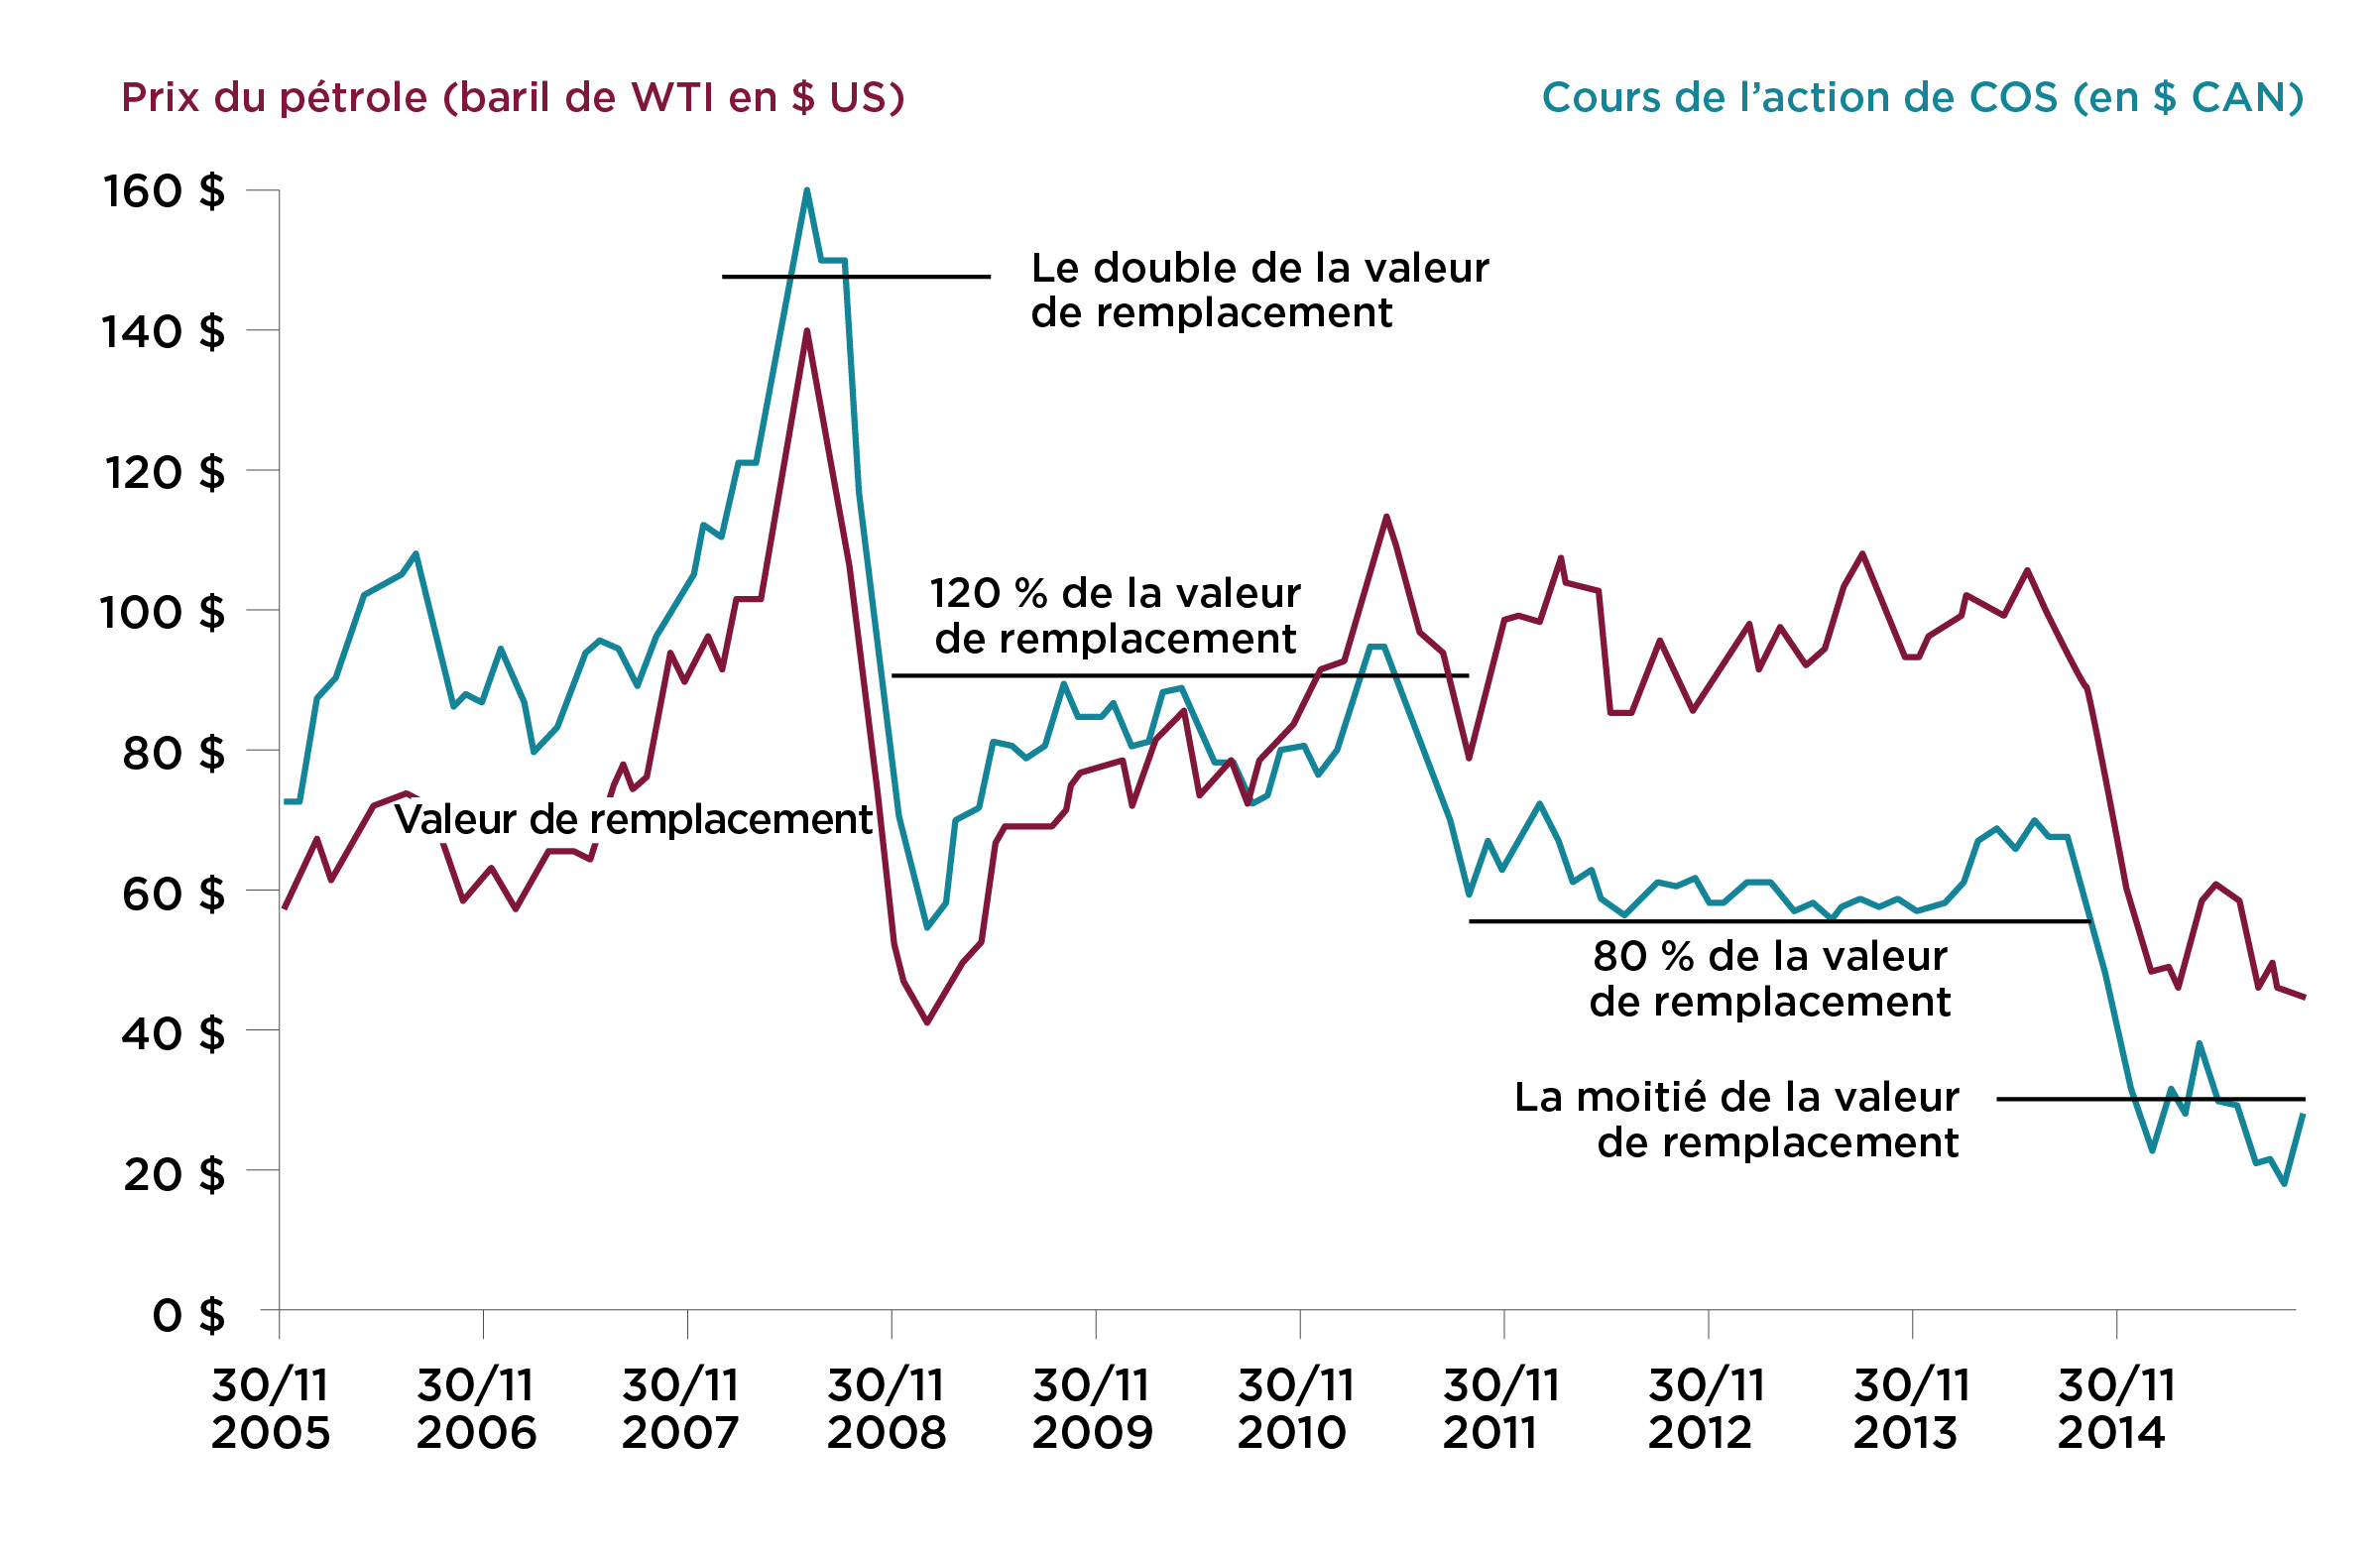
(Source : Canadian Oil Sands Ltd. UBS Energy One-on-One Conference, 23 novembre 2015.)
Le prix du pétrole remontera
Le prix du pétrole rebondira parce que les cours des matières de base s’autocorrigent. Personne ne peut prédire quand cela aura lieu, mais la probabilité d’une hausse confine à la certitude; rien, dans le domaine des investissements, n’est plus sûr.
Pourquoi les cycles des prix sont-ils inévitables? Le cycle des prix des matières de base obéit au coût marginal de production du secteur d’activité, c’est-à-dire le prix des matières de base qu’il faut obtenir pour justifier l’exploitation du prochain projet dit marginal ou différentiel, parce que l’offre et la demande sont sensibles au prix.
Lorsque les prix sont élevés, de nouveaux projets démarrent et les mesures d’économies s’enclenchent. La demande excédentaire finit par être absorbée et les prix dégringolent. Et lorsque les prix sont bas, les activités de production qui coûtent cher sont mises en veilleuse, les nouveaux projets sont annulés et la demande se raffermit. Dans le secteur pétrolier, où la plupart des projets d’exploitation non liés aux sables bitumineux connaissent des baisses de production, des phénomènes naturels de repli s’opèrent. Ces forces finissent par avoir raison de l’offre excédentaire et les prix montent.
COS peut sortir indemne de la période baissière
COS est en position favorable pour sortir indemne de l’actuelle période baissière : son bilan est solide, ses créances n’arriveront pas à échéance avant 2019 et les clauses restrictives sont liées à la valeur substantielle de ses actifs (et non à sa trésorerie). Et lorsque les prix se rétabliront, vu que ses charges sont fixes, sa trésorerie et le cours de son action rebondiront encore plus. Vous rappelez-vous le taux de corrélation de 98 % entre COS et le prix du pétrole? Les investisseurs se féliciteront des effets sur leurs titres de la remontée des cours pétroliers. COS sera un « Revenant ».
Clairvoyance à court terme, aveuglement à long terme
Oui, si l’offre de Suncor est refusée et si aucune meilleure offre n’est faite, il se peut que le cours de l’action de COS fléchisse à court terme. C’est toutefois un prix modeste à payer pour conserver la propriété d’une ressource pure, rare et durable dont l’action se négociera à des niveaux beaucoup plus élevés que l’offre de Suncor, une fois que les cours pétroliers se seront raffermis. L’investissement est un marathon, pas un sprint.
Nous ne vendons pas
Burgundy rejette l’offre initiale de Suncor. Le moment où elle intervient et, surtout, sa valorisation vont à l’encontre des intérêts à long terme des actionnaires de COS. Au fur et à mesure que les prix du pétrole remonteront à des niveaux conformes aux coûts marginaux de production (75 $ US à 80 $ US le baril) dans les années à venir, l’action de COS devrait de nouveau avoisiner la valeur de remplacement.
Comme ce niveau représente le double de la valeur indiquée dans la récente offre hostile de Suncor, nous la refusons. Se départir d’un titre unique, irremplaçable et peu exposé actuellement au cours du pétrole léger, alors que les cours pétroliers ont touché un plancher, est exactement l’opposé de ce que les investisseurs à long terme devraient faire.
Cet article est présenté à des fins illustratives et de discussion uniquement. Il n’a pas pour but de fournir des conseils en investissement et ne tient pas compte des objectifs uniques, des contraintes ou des besoins financiers particuliers. En aucune circonstance cet article ne suggère que vous devriez chronométrer le marché de quelque manière que ce soit ou prendre des décisions d’investissement basées sur son contenu. Certains titres peuvent être utilisés comme exemples pour illustrer la philosophie d’investissement de Burgundy. Les fonds ou portefeuilles de Burgundy peuvent ou non détenir ces titres pendant toute la période démontrée. Les investisseurs sont avertis que leurs investissements ne sont pas garantis, que leur valeur fluctue fréquemment et que la performance passée peut ne pas se répéter. Cet article n’est pas destiné à inciter l’investissement dans une quelconque stratégie d’investissement présentée par Burgundy. Les informations contenues dans cet article reflètent l’opinion de Gestion d’actifs Burgundy et/ou de ses employés à la date de l’article et sont modifiables sans préavis. Veuillez vous référer à la section légale de ce site web pour des informations supplémentaires.
This post is presented for illustrative and discussion purposes only. It is not intended to provide investment advice and does not consider unique objectives, constraints or financial needs. Under no circumstances does this post suggest that you should time the market in any way or make investment decisions based on the content. Select securities may be used as examples to illustrate Burgundy’s investment philosophy. Burgundy funds or portfolios may or may not hold such securities for the whole demonstrated period. Investors are advised that their investments are not guaranteed, their values change frequently and past performance may not be repeated. This post is not intended as an offer to invest in any investment strategy presented by Burgundy. The information contained in this post is the opinion of Burgundy Asset Management and/or its employees as of the date of the post and is subject to change without notice. Please refer to the Legal section of this website for additional information.